2026-10-10 04:52:50 分类:法律科普
说实话,我上个月刚接待了一个当事人,二十多年的朋友借了他八十万,当初说好了半年还,连借条都没写,现在对方不认账,说那是当初合伙投资的钱,他拿着转账记录去立案,法官都替他可惜。
给民间借贷画张法律画像
民间借贷本质上属于《民法典》合同编调整的借款合同关系,有明确的法条框定边界:《中华人民共和国民法典》第六百八十条明确规定,禁止高利放贷,借款的利率不得违反国家有关规定。
它保护的是普通民事主体之间合法的资金融通需求,毕竟不是所有人都能从银行拿到贷款,急用钱的时候找亲友周转太常见了。但它天生就有权利义务不对称的问题——出借方握着资金,借款人急着用钱,前者很容易暗埋条款,后者往往没空仔细看,最后扯不清的太多了。
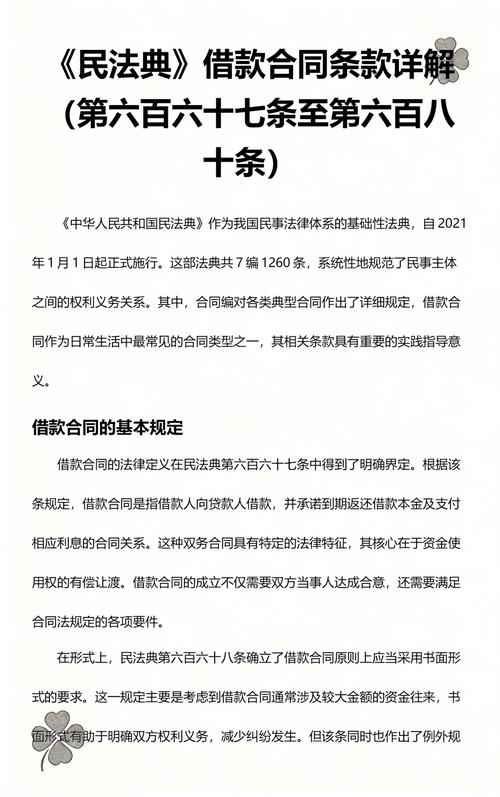 民间借贷民法典第六百八十条原文截图
两对场景的真实对比
先看合法vs违法。2022年江苏的一份判决里,出借人借给生意人100万,约定年利率14.8%,刚好卡在当时LPR的四倍以内,借条转账都齐,最后全额胜诉,这是合法的A。同样是借钱,另一个案子里,出借人给人放20万,先扣了3万砍头息,还要求借款人签了空白的房屋买卖合同,到期不还就直接过户房子,最后法院认定是套路贷,合同直接无效,出借人还移送公安了,这是违法的B。
再看不违法前提下的低风险vs高风险。同样都是借钱给别人,出借人C按借款人说的,把钱直接转进借款人本人银行卡,转账备注写了“借款”,还有借条签字,哪怕过了五年拿出来,法院都认。出借人D呢,借款人说自己卡被冻结了,转去我女朋友卡上行不行?D抹不开面,没让借款人写任何委托说明,直接转了,后来借款人说我没收到钱,你转的那是你和我女朋友的钱,D最后只能败诉,钱要不回来。
这里我提炼出来,关键区分变量就是:借贷合意有没有以可追溯的书面形式完整固定。哪怕是发小,哪怕是亲兄弟姐妹,没这个,全白搭。对吧?
根据中国裁判文书网2021-2024年公开的民间借贷一审判决书统计,约41.7%的原告出现了全部或部分诉讼请求不被支持的情况,几乎全部都和合意、交付凭证不全有关。
 中国裁判文书网民间借贷案件裁判数据统计页
三个节点的实在动作
 三个节点的实在动作
借钱之前,和借款人当面谈好所有条件,包括本金多少、利率多少、什么时候还,逾期怎么办,全部写在纸上,让借款人当场手写签名按红指印,顺带索要一份借款人的身份证复印件留存,别嫌麻烦,电子签名都不如这个管用。
打款的时候,直接把钱转到借款人本人名下的银行账户,转账的时候在备注栏明确填写“XX向XX借款本金”,如果对方真的要求转第三方,一定要先让借款人手写一份指定收款账户的委托书,拍好现场视频存着,再打钱。
对方到期不还钱的,在还款到期日起三年内,找对方签一份书面的催款确认函,或者用EMS寄一份纸质催款函留好底单,别天天嘴上催,法律不保护躺在权利上睡觉的人,过了时效真的没人能帮你。
核心结论:民间借贷的绝大多数风险都不是来自利率违法,而是源于当事人嫌麻烦不肯留痕,法律从来不会偏袒有道理却拿不出证据的人。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:浅谈民间借贷——守法预期与法律风险的边界在哪?
文章链接:https://www.zhoupulvshi.com/hunyin/3641.html
