上周三在办公室碰到老周,穿件洗得发灰的工装,裤腿上还沾着没拍干净的水泥印,一坐下就把卷边的法院传票拍在桌上,指节都捏得发白。
他说自己冤死了。
三年前发小找他,说做建材生意要走经营贷,利率低,需要一套本地房产做抵押,就用他那套住了快二十年的老破小,最多半年就解押,绝对不会让他担半分风险。他抹不开十几年的老交情,当天就跟着去了银行,合同翻都没翻几页,提笔就签了字。
结果呢?发小去年生意亏得底朝天,人跑到外地去了,银行的贷款逾期三个多月,直接把他和发小一起告了,现在他的房子已经被查封,就等评估拍卖。
你以为的“人情担保”,在法律上根本不算数
老周的想法真的太典型了——我又没拿银行的一分钱,我就是帮个忙,这么多年的兄弟,总不能坑我吧?
别天真。

法律认的从来不是酒桌上的拍胸脯,是你亲手签的合同,是不动产登记中心盖了章的抵押登记。只要抵押登记完成,不管你有没有从这笔贷款里拿好处,不管你和债务人私交有多深,实践中银行都可以在债务人逾期时,直接申请处置你的抵押物。
老周当时还跟我急,说银行怎么不先找跑了的发小?他去年还提了辆五十多万的宝马,凭啥先动我的房子?我跟他掰扯了十分钟他才反应过来:抵押担保的逻辑,从一开始就不是“先找欠钱的人,再找帮忙的人”。银行手里有你的房子作为抵押,它想走哪条执行路径最快,就走哪条,根本不会管你俩私下算的是什么人情账。
这些踩过的坑,别再挨个撞一遍
我这几年见了太多签抵押担保的时候稀里糊涂的人,踩的坑翻来覆去就那几个,可总有人前赴后继地跳。
有人觉得,自己的房子值200万,现在只抵了100万的贷款,就算出问题,银行最多拿100万,剩下的房款扣完物业费还能剩个几十万,够自己养老。错。银行的格式合同里,担保范围从来不止本金——逾期的罚息、利滚利的复利、银行请律师的代理费、法院执行的杂费,这些全算在担保范围里,滚到最后可能比本金还高。老周当初担保的100万贷款,现在算下来连本带息带费用已经快190万,他那套房子现在挂中介才报180万,真拍了算下来房款连债务都盖不住,他可能还要倒贴。
还有人觉得,只要自己还住在抵押的房子里,银行就不敢随便动。太天真了。
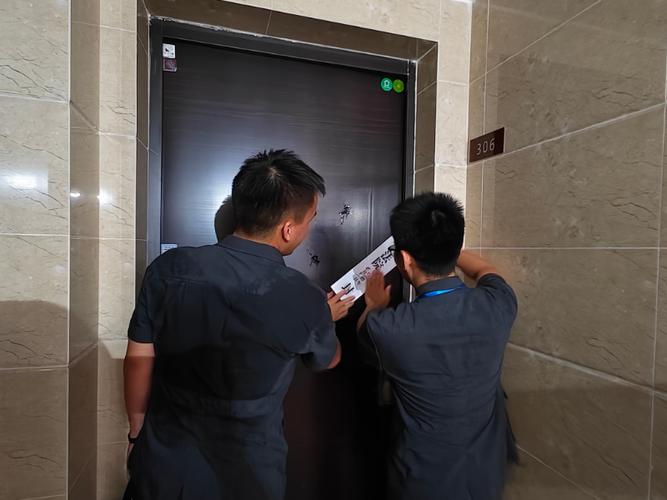
等法院的拍卖公告贴到你家门上,执行法官上门跟你谈腾房的事,你再掏出来跟法官说“我当初就是帮个忙”,没人会为你的人情买单。之前碰到过一个退休的阿姨,把自己的养老房抵给侄子做经营贷,最后侄子跑了,阿姨的退休金账户都被冻结了,每个月只能拿最基本的生活保障,坐在我办公室哭了快半小时。
更离谱的是有人签合同的时候,连自己担保的贷款金额都没看清楚,本来以为是50万,结果合同上写的是200万,字一签,才反应过来不对,可晚了。
真要帮忙,先把风险的口子堵上

说实话,我从来不是劝大家朋友之间一点忙都不能帮。谁这辈子还没个遇到坎的时候?只是你搭把手之前,得先把最坏的结果算明白。
如果对方找你做抵押担保,你先别着急掏身份证,先问自己一句:如果他真的还不上,这套房子被拍卖,我能不能接受?我有没有别的地方可以落脚?如果答案是不能,别硬撑。再好的关系,等房子没了的那天,剩下的全是怨气。
真要决定帮,也别稀里糊涂就签。把合同里的担保范围一条一条抠清楚,能约定只担保对应本金的,就别把那些杂七杂八的罚息、律师费、执行费全兜进来,别觉得银行给的合同就一个字都不能改,你不跟对方谈,最后吃亏的是你自己。
记得一定要让对方给你做反担保——比如他名下有车、有别的没有抵押的房产,就把这些东西也正式抵押给你,办个登记,万一哪天他真还不上,你替他扛了损失之后,能直接把这些东西处置了把钱要回来,不至于一个人扛所有的窟窿。
对吧?你帮他挡了风险,总得有个兜底的说法。
还有个掏心窝子的提醒:别把自己唯一的自住住房拿去给别人做抵押担保。真的。我见过太多最后被从房子里赶出来,拖着行李箱找便宜出租屋的人,那种从“有自己的家”到“居无定所”的落差,没经历过的人根本想象不到。
我知道总有人会说,不就是签个名吗?搞得这么紧张干嘛?
等真的收到法院传票那天,你就知道了。
本文为普法参考,不构成个案法律意见。
