上周见了个姑娘。
32岁,刚做完甲状腺癌手术,出院账单还没理清楚,就收到保险公司的拒赔通知。
理由是她买保险前半年的体检报告里有甲状腺结节,没告知。
她坐在我对面,攥着那份皱巴巴的拒赔函,声音有点抖:我买的时候销售根本没提结节的事儿啊,我哪知道要报?
说实话,这种事儿我一年要接三四十起。
大部分人碰到拒赔的第一反应是什么?骂。打投诉电话闹。闹到最后耗大半年,拿回来的钱还不够付误工费。
真的没必要。
别被“未如实告知”这四个字吓住
很多人一听到保险公司拿“未如实告知”当拒赔理由,瞬间就虚了,觉得自己理亏,要么稀里糊涂接受拒赔,要么跟人胡搅蛮缠吵半天。
别傻了。法律上的如实告知,从来不是让你把自己从小到大的病史全掏出来,而是严格遵循“询问告知”原则——保险公司问什么,你答什么,没问到的内容,你根本没有主动告知的义务。
我之前碰到过一个案子,保险公司的投保单上,健康告知栏只问了“近2年是否有住院史”,半字没提门诊体检异常的情况。当事人投保前体检查出个小囊肿,没当回事也没说,后来理赔的时候保险公司拿这个说事儿,最后到了法院,直接判保险公司全额赔。
你要做的第一件事,根本不是急着跟理赔员掰扯,是把当时的投保单找出来,逐字逐句看健康告知的提问内容。只要保险公司没明确问到的情况,就算你没说,也根本构不成拒赔的合法理由。
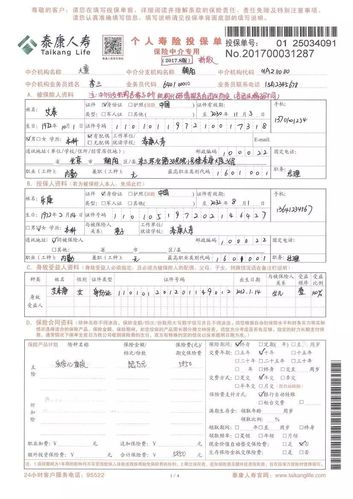
对了,别信理赔员随口说的“你这个情况肯定赔不了”。他们的KPI里本来就有压低赔付率的指标,能赖掉一笔是一笔,真要走流程,他们说的话半毛钱法律效力都没有。
别上来就找律师,先把这几步走了再说
好多人一碰到拒赔,第一反应是找律师打官司,其实大可不必。大部分案子根本走不到法院那步,前面的流程走对了,能省好多时间和钱。
捋完所有材料,先找保险公司的总公司投诉岗。不是楼下支公司的前台接待,不是天天跟你对接的理赔员,是总部直管的、专门处理投诉的部门。把你手里的投保材料、就医凭证、和之前理赔员的沟通记录整理好,寄过去,要求对方在法定时限内给正式的书面回复。
所有沟通必须留痕。打电话要录音,微信聊天别删,寄材料要留好快递底单,别光靠嘴说。
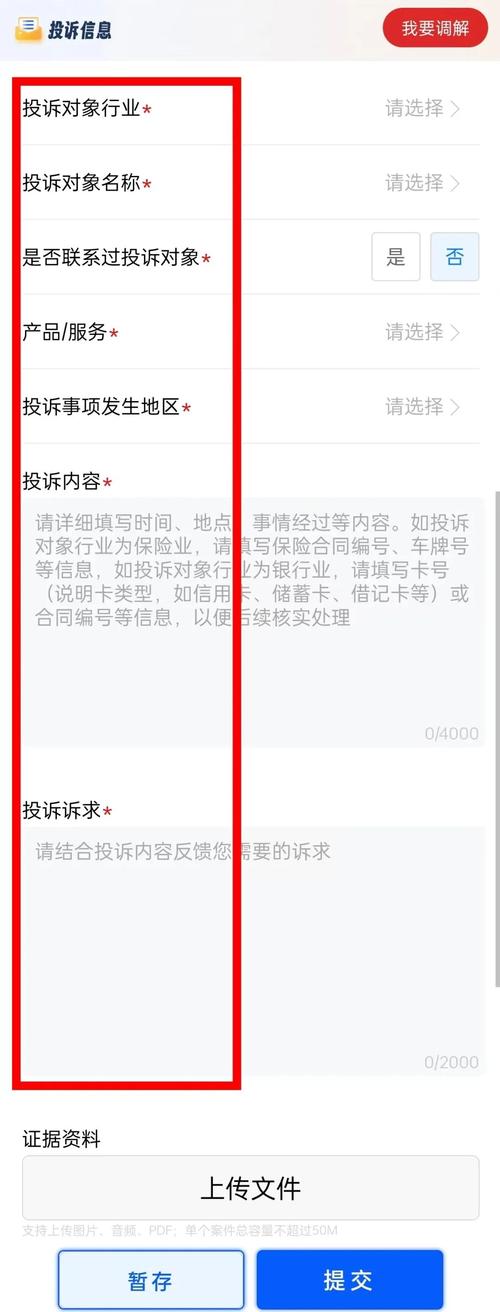
要是总公司的投诉结果还是不满意,直接找银保监会的线上信访渠道提交申请。别觉得找监管没用,我经手的案子里,至少六成的纠纷,在提交监管投诉后的1个月内,保险公司就主动联系协商赔付了。为啥?因为保险公司也怕监管核查,尤其是那种明明条款写得明明白白该赔的案子,真查下来,他们要承担的监管成本远高于赔出去的那点钱。
我真的见过有人,被拒赔之后天天跑到保险公司前台坐着,拉着每个路过的客户说保险公司的坏话,闹得自己嗓子都哑了,理赔员该怎么打太极还是怎么打太极,半分好处都没捞着。与其瞎闹,不如把材料递到真正能管他们的人手里。
真走到打官司那步,你也别犯怵
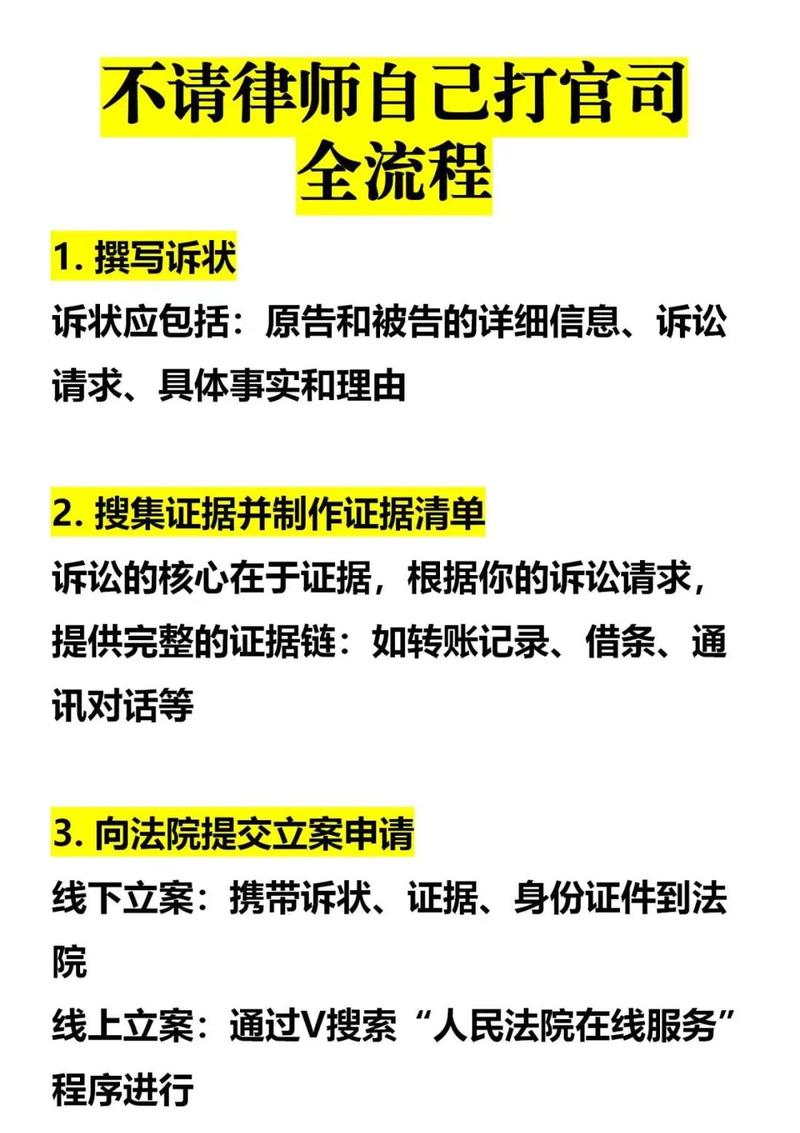
要是前面的路都走完了,还是谈不拢,那就起诉。好多人听到打官司就害怕,觉得要花好多钱,要耗一两年,其实根本不是那么回事。
保险合同纠纷的诉讼费特别低,比如你主张10万的赔付金额,诉讼费也就200多块,而且这类案子大部分走简易程序,3个月内就能出结果,根本耗不了多久。
更关键的是,这类案子的举证责任,大部分是在保险公司那边。你不用费劲找证据证明你该赔,反而保险公司要拿出证据,证明他们已经在你投保的时候,把免责条款、健康告知的内容清清楚楚跟你解释过,证明你确实存在未如实告知的情况。如果他们拿不出你签字的、明确标注了免责提示的投保材料,就算他们说破大天,也没用。
之前有个当事人买了意外险,下楼踩空摔成骨折,保险公司说他是自身疾病导致的摔倒,属于免责范围。到了法院,保险公司翻遍了材料,都拿不出当时跟他解释过“自身疾病导致摔倒不赔”的证据,最后法院直接判全额赔付。
说穿了,很多保险公司的拒赔,本质上就是赌你不懂法,赌你嫌麻烦不想折腾,能赖掉一笔是一笔。你真的按流程走到底,该是你的钱,半分都赖不掉。
我见过太多人,本来占理,结果因为瞎折腾,错过了最好的协商时机,最后拖到证据都找不到了,才追悔莫及。其实理赔这事儿真的没那么复杂,别被对方的话术唬住,把证据攥在手里,一步一步按流程走就行。
本文为普法参考,不构成个案法律意见。
