老爷子说,借钱的是他远房侄子,厂子周转不开,老爷子把一辈子养老钱拿出来了,现在侄子跑了,房子卖给别人了,他拿着借条去要钱,新房东赶他走。
说穿了,就是栽在抵押担保的认知误区里。
抵押担保的法律底层逻辑
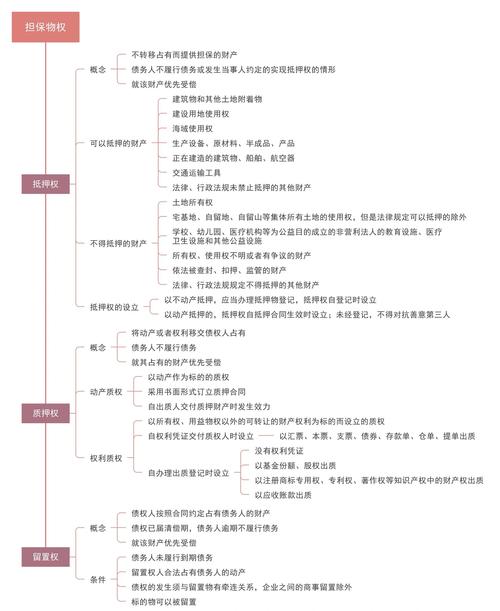
抵押担保归民法典物权编调整,《中华人民共和国民法典》第402条明确规定,以建筑物、建设用地使用权等不动产抵押的,抵押权自办理抵押登记时设立。这个制度保护的从来不是“白纸黑字的约定”,而是公示出来的优先效力。一方面保护抵押权人能优先于其他普通债权人拿到拍卖款,另一方面也保护买房买车的第三人,能通过公开查询知道财产上有没有负担。
权利义务天生不对等。只要抵押权登记设立,不管抵押物转手几次,抵押权都能跟着物走,后手买家拿到的本来就是带负担的财产,没处说理去。反过来,要是没登记,哪怕合同写得再漂亮,抵押权也从来没存在过。
两类场景的结果对比
先说合法和高风险的对比。模式A:债权人借钱,和抵押人签了合同,一起去办了抵押登记。抵押权合法设立,债务人到期不还钱,直接申请拍卖抵押物优先受偿,稳得很。模式B:只签合同不登记,合同是有效的,但抵押权没设立,你只能算是普通债权人,债务人把房子卖了,你只能找债务人要钱,找不到人就只能认栽。2022年江苏法院审理的某起民间借贷纠纷,就是这个情况,债权人120万债权,最后只收回不到十万,真的亏大了。再说都不违法,但结果天差地别的对比。模式C:债权人坚持要求办理抵押登记,哪怕花一百多块登记费,哪怕对方说“你还不信我”,硬着头皮也要办,最后哪怕债务人违约,你的本金有保障。模式D:债权人抹不开面子,觉得都是熟人,登记太麻烦,就只签个合同,最后债务人还不上钱,哭都没地方哭。
唯一的关键区分变量就是是否依法办理抵押登记。
说实话,中国裁判文书网2020-2024年公开的抵押担保纠纷一审判决里,超过61.8%的案件都是因为没办登记,导致债权人优先受偿权落空。这个比例够吓人了吧?
三个阶段的实操动作
签完合同之后,三天之内,约上抵押人一起去办登记,拿到抵押权登记证明的原件,还有缴费的小票,你再把钱打出去。打完钱之后,把所有材料扫描一遍,存到你自己的私人云盘里,别只存在手机里,手机丢了就麻烦。
要是哪天你发现,抵押人偷偷卖抵押物,你知道消息的第一天,就带齐所有材料去抵押物所在地法院,申请诉前财产保全,把房子或者车子查封住,别等对方过完户再去闹,那个时候什么都晚了。
核心结论:抵押担保的核心效力来自登记,一纸合同根本保不住你的债权。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
