一笔借款怎么就变成了高利贷?先看数字背后的那条线
高利贷认定这件事,法院的尺子一直在动。不是乱动,是有节奏、有逻辑地收紧。 说实话,不少人在网上借钱,签完电子合同、点完“我已阅读并同意”,压根没算过那笔账。等到还款时才发现——利息、服务费、担保费、砍头息,全加在一起,年化能冲到百分之好几十。这时候才想起来问:这算高利贷吗? 先给个准信儿。根据《中华人民共和国民法典》第六百八十条,“禁止高利放贷,借款的利率不得违反国家有关规定。”注意,这里说的是“国家有关规定”,不是某一个部门拍脑袋定的数字。具体到民间借贷领域,2020年8月20日最高人民法院修正的《关于审理民间借贷案件适用法律若干问题的规定》第二十五条明确:出借人请求借款人按照合同约定利率支付利息的,人民法院应予支持,但是双方约定的利率超过合同成立时一年期贷款市场报价利率四倍的除外。这条把“高利”的司法认定标准从原来的“24%和36%两线三区”改成了“一年期LPR的四倍”。 听起来干脆,对吧?但网络交易场景里,事情没那么简单。
合法与违法、低风险与高风险——两组对比看明白
先看第一组:合法A和违法/高风险B。 合法A,比如持牌金融机构通过线上渠道发放的消费贷款,利率展示透明,年化综合成本明明白白写在合同首页,还款计划表一目了然。这类借贷受金融监管规则约束,利率上限有明确要求,合同条款也经过备案。 违法/高风险B,则是未经许可、以营利为目的、反复向社会不特定对象发放贷款的行为。最高法2019年11月发布的《全国法院民商事审判工作会议纪要》第53条点得很透:未依法取得放贷资格的以民间借贷为业的法人,以及以民间借贷为业的非法人组织或者自然人从事的民间借贷行为,应当依法认定无效。无效之后,借款人只需要返还本金,约定的利息、违约金、服务费统统站不住。 再看第二组:低风险C和高风险D。这两类都不违法,但责任承担差别很大。 低风险C,是自然人之间偶尔发生的、基于情谊的借贷。比如同事临时周转几千块,没约定利息,或者只象征性收一点。这种情况法律基本不干预,法院也尊重当事人的意思自治。 高风险D,则是出借人虽然具备民事主体资格,但放贷行为呈现出“反复性、经常性、营业性”的特征。最高人民法院在2020年修正民间借贷司法解释时,专门增加了关于职业放贷人的条款。即便单笔利率没超过LPR四倍,只要放贷行为构成“职业放贷”,合同依然可能被认定无效。 两组对比看下来,全文唯一的关键区分变量浮出水面:出借行为的反复性、营利性与金融业务属性。利率高低当然重要,但它不是唯一标准。一个出借人偶尔收高息,和一个出借人常年以放贷为业,法律给的评价完全不一样。
数据与立法理由告诉了我们什么
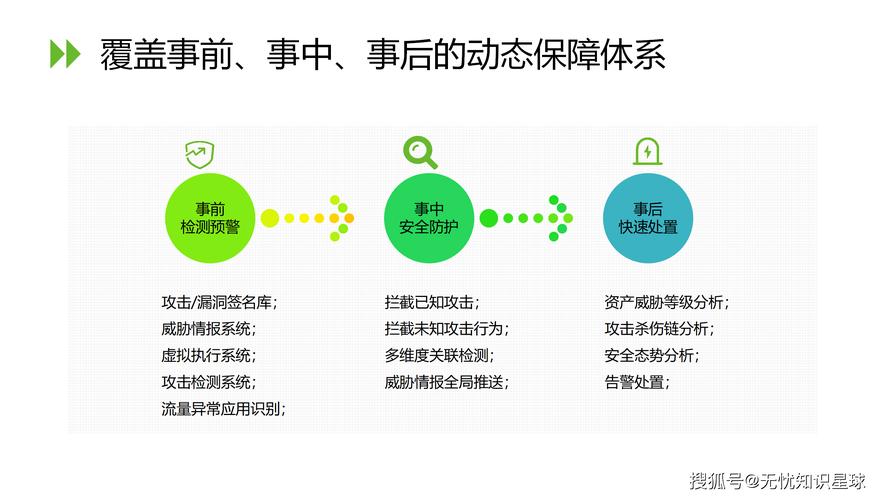
事前、事中、事后——三阶动作建议