把房子抵出去、把设备抵出去,换一笔钱来周转——这事在日常生活里太常见了。常见到很多人压根没想过:抵押这件事,法律到底给了你什么?一张优先受偿的“插队牌”。那这张牌什么时候生效、生效之后能挡住谁、挡不住谁,问过的人不多。
抵押担保在法律地图上的坐标
它不在合同编里安家,而是被放进物权编的担保物权分编。这个位置本身就有讲究。合同编管的是“你答应我什么”,物权编管的是“你对一样东西能支配到什么程度”。抵押权属于后者,是一种对特定财产的支配力。
民法典第394条的表述是这样的:“为担保债务的履行,债务人或者第三人不转移财产的占有,将该财产抵押给债权人的,债务人不履行到期债务或者发生当事人约定的实现抵押权的情形,债权人有权就该财产优先受偿。”
三个关键词:不转移占有、优先受偿、第三人也能当抵押人。
“不转移占有”这一句,把抵押和质押一刀切开。质押要交付标的物(民法典第425条),抵押不用。房子你继续住,机器你继续开。这是抵押最讨人喜欢的地方,也是风险藏得最深的地方——东西还在你手里,可它身上已经挂了一根别人能拽的绳子。
保护的法益不止一层。债权人的债权安全是第一层;交易秩序的公示公信是第二层;抵押人对财产的继续利用是第三层。三层叠起来,天然就出现一个不对称:抵押权人获得了对特定财产的支配力(第394条、第410条的协议折价、拍卖、变卖),抵押人的处分自由被拴上了链子(第406条:抵押期间抵押人可以转让抵押财产,当事人另有约定的除外,转让的应当及时通知抵押权人)。
说白了,抵押不是把所有权递出去,是把所有权里最锋利的那一部分——随时把东西变现抵债的能力——先借给了债权人。
公示规则还得分成两路看。不动产抵押,登记是设立要件(第402条)。动产抵押,合同生效时抵押权即设立,登记只决定能不能对抗善意第三人(第403条)。一个是“没登记就没有”,一个是“没登记就发软”。差得不是一点半点。
另外第399条列了不得抵押的财产:土地所有权;宅基地、自留地、自留山等集体所有土地的使用权(法律另有规定的除外);学校、幼儿园、医疗机构等为公益目的成立的非营利法人的教育设施、医疗卫生设施和其他公益设施;所有权、使用权不明或者有争议的财产;依法被查封、扣押、监管的财产;法律、行政法规规定不得抵押的其他财产。这张清单不长,但每一行都能让一份抵押合同当场失去意义。
两组对照:合法与踩线,低风险与高风险
先看合法与踩线这一组。
模式A——一家制造企业用自己的生产设备,给上游供应商设了一份抵押,签了书面合同(第400条列明了抵押合同一般应当载明的内容),同一天在统一的动产融资登记系统上办妥了登记。结果是:抵押权自合同生效时设立,登记完成后可以对抗后来的买受人和之后设立的抵押权人。这是一条完整的、能被外界看见的链路。
模式B——拿一台已经被法院查封的设备去设抵押。合同写得再漂亮,登记系统通常也不会正常受理。第399条直接把依法被查封、扣押、监管的财产排除在外。这类安排最终形不成有效的优先受偿效果,债权人手里那张“插队牌”是一张白板。
再看都合法、但责任完全不同的那一组。
模式C——动产抵押,登记了。抵押权人碰上债务人的其他债权人,按第414条的顺位规则:都登记的,按登记时间先后清偿;登记在先的优先。已登记的抵押权,可以对抗未登记的抵押权。
模式D——动产抵押,没登记。抵押权照样成立,合同也不是无效。但第403条那半句话像一把钝刀:“未经登记,不得对抗善意第三人。”抵押人把设备卖给了不知情的买家,或者又给另一个人设了抵押、那个人抢先登记了——先来的、没登记的那位,很可能只能干看着。
还有一种情形容易被漏掉——同一个债权上既有物的担保、又有人(保证)的担保。第392条定了顺序:有约定从约定;没有约定或者约定不明的,债务人自己提供的物保,债权人应当先就该物的担保实现债权;第三人提供的物保,债权人既可以就物的担保实现债权,也可以请求保证人承担保证责任。顺序摆在哪儿,追偿的路径就完全不一样。
两组对照走完,真正决定生死的,不是合同写得漂不漂亮,不是双方关系多铁,甚至不是谁先谁后——
抵押权是否完成了法定公示。它同时决定抵押权能不能设立、能不能对抗第三人、顺位排到第几。这一条,是全文唯一的分水岭。

公开资料怎么看这件事
先把话说清楚:覆盖全部担保类型、口径统一的全国性汇总统计,公开渠道里并不容易拿到。这类纠纷散落在担保物权纠纷、合同纠纷等多个案由之下,口径参差。所以这一节,我看的是立法资料和权威通说,不去凑那些来路不明的数字。
立法理由里有一条线索很直白。2020年5月,王晨在第十三届全国人民代表大会第三次会议上作《关于〈中华人民共和国民法典(草案)〉的说明》,在物权编部分提到,删去担保物权具体登记机构的规定,是为建立统一的动产抵押和权利质押登记制度留下空间。这一处留白,后来落成了国务院《关于实施动产和权利担保统一登记的决定》(国发〔2020〕18号)——2020年12月印发,自2021年1月1日起,动产和权利担保登记统一由中国人民银行征信中心的动产融资统一登记公示系统办理。此前登记机构分散、查询不便,是推动这次统一的主要理由,这在公开文件里写得很清楚。
学理层面,抵押权的公示对抗逻辑,在物权法的通论性著作里几乎是标配内容。中国人民大学出版社出版的王利明《物权法研究》、崔建远《物权法》,都把公示当作担保物权取得对抗力的那道门槛来讨论。规范层面,第403条和第414条把规则写死了:登记时间的先后决定顺位,未登记不得对抗善意第三人。
换句话说,登记的物理意义被抬得很高。它不创造权利,它给权利装上一层能被外人看见的壳。没这层壳,权利还在,但它是隐形的。
事前、事中、事后各一步

动手之前的那个动作。时间节点定在签署抵押合同前的三个工作日内。履行方式是以抵押人名下的具体财产为关键词,到不动产登记机构窗口,或者登录统一登记公示系统,做一次权属与既有登记状态的查询。凭证留存上,把系统导出的查询报告(带查询编号和时间戳),或者窗口打印件,签注查询日期后夹进合同附件,与合同原件放同一个卷宗。这一步花不了二十分钟,省下的可能是几年。
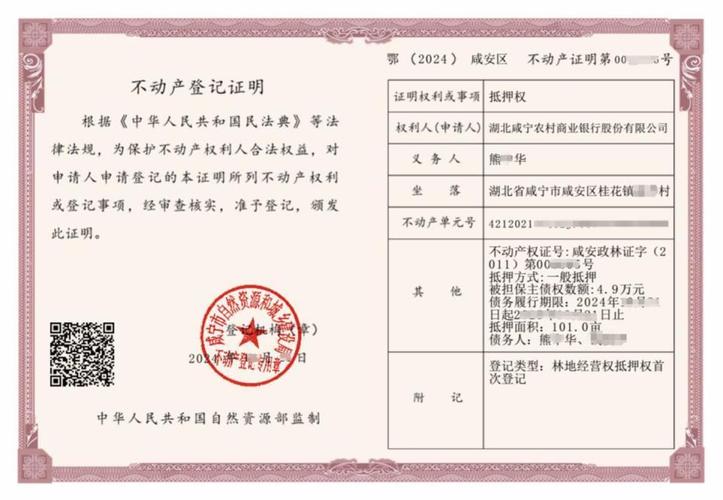
合同签完、主债权实际发生之前,还有一个最容易被跳过的动作。时间节点卡在债权发生之前的登记申请。履行方式是由双方共同到登记机构提交申请,或者在线提交电子材料并完成实名认证。凭证留存方面,受理回执、登记证明编号、不动产登记证明的电子件、缴费票据,合成一份带日期的文件,命名里写清财产名称和登记日期。
债权存续期内的活儿更琐碎,但省不得。时间节点有两类:每十二个月做一次定期复查;一旦听到抵押财产可能被转让、被查封的风声,立刻复查。履行方式是登录统一登记公示系统查询当前状态,导出带编号的报告。凭证留存要保留导出件与查询时刻的截图,并在主债权清偿完毕后的三十日内,由双方共同申请注销登记,把注销回执一并归档。
这三步的共同点是什么?把“我查过、我登记过、我留存过”变成纸面或电子痕迹。抵押担保的输赢,很多时候不在法庭上分出来,而是在这些不起眼的回执、编号和截图上就分出来了。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
