上周三在工作室整理读者来信,拆到第三封的时候手都顿了。
是个在苏州打工的95后小姑娘,攒了六年钱,因为没有本地购房资格,去年咬咬牙用远房表姐的名买了套小两居。首付是她转的,还贷卡也是她每个月往里面存,所有装修钱都是自己掏,连表姐家去年换冰箱的钱都是她垫的。结果上个月表姐吃饭的时候轻描淡写提了句,“最近我老公要开分店,这套房刚好能拿去做经营贷,额度能多两成”。
她当场就傻了。谁碰到都麻。
先把话说透:借名买房到底在算什么账
说白了就是,你有买房的需求,要么没资格,要么想占更划算的政策——比如首套房的低首付低利率,单位内部的集资房,或者针对本地户籍的购房补贴——你自己够不上,找个符合条件的亲戚、朋友,甚至认识的同事,用他的名义签购房合同、办房产证,钱你出,房子你住,大家口头或者写个字据,说好等资格够了再过户回来。
这里得划个很实在的线。要是买的是普通商品住房,只是因为自己社保没交够、或者名下有房占了二套名额,这种借名的约定,一般来说是受法律保护的——但保护的是你们俩之间的约定,不是直接让你拿到房子的产权。可要是你借名买的是经济适用房、公租房、限价房那种带福利性质、只有特定人群才能享受的房子,那这个约定从根上就可能因为违反政策、损害公共利益不被认可,到最后钱房两空都有可能。

我之前在南京处理过一个类似的咨询,当事人是个退休的老教师,想给刚工作的儿子买套房,因为儿子刚毕业没资格,就用了自己远房侄子的名,首付是老教师卖了自己早年的一套老破小凑的,每个月还贷也是从老教师的工资卡转到侄子的还贷账户。住了三年,侄子要结婚,女方要求必须在房产证上加名字,侄子就回头跟老教师说,“这房是我的,你们要么搬走,要么每个月给我交房租”。老教师拿着一沓转账记录,坐在我工作室的沙发上半天说不出话。
你以为的“稳妥”,其实全是没算到的风险
说真的,我每次碰到这种案子都觉得可惜。好多人在一开始决定借名的时候,总觉得“我们关系这么好,不会出问题的”,其实踩的坑全是大家一开始觉得“不可能发生”的事。
第一个常见的误区,就是觉得“钱是我出的,记录都在,房子肯定是我的”。真不是。我见过太多人转首付的时候,备注写的是“借生活费”“往来款”,真闹到法院,对方一句“这是之前他欠我的钱还回来的”,你拿不出其他证据,光靠转账记录根本说不清楚。更糟的情况是,借名的那个人突然出了变故,比如欠了外债被执行,或者突然去世,他名下的这套房会被当成他的财产被查封、被继承,你就算在里面住了十年,也得先把这些程序走完,才能主张自己的权利。
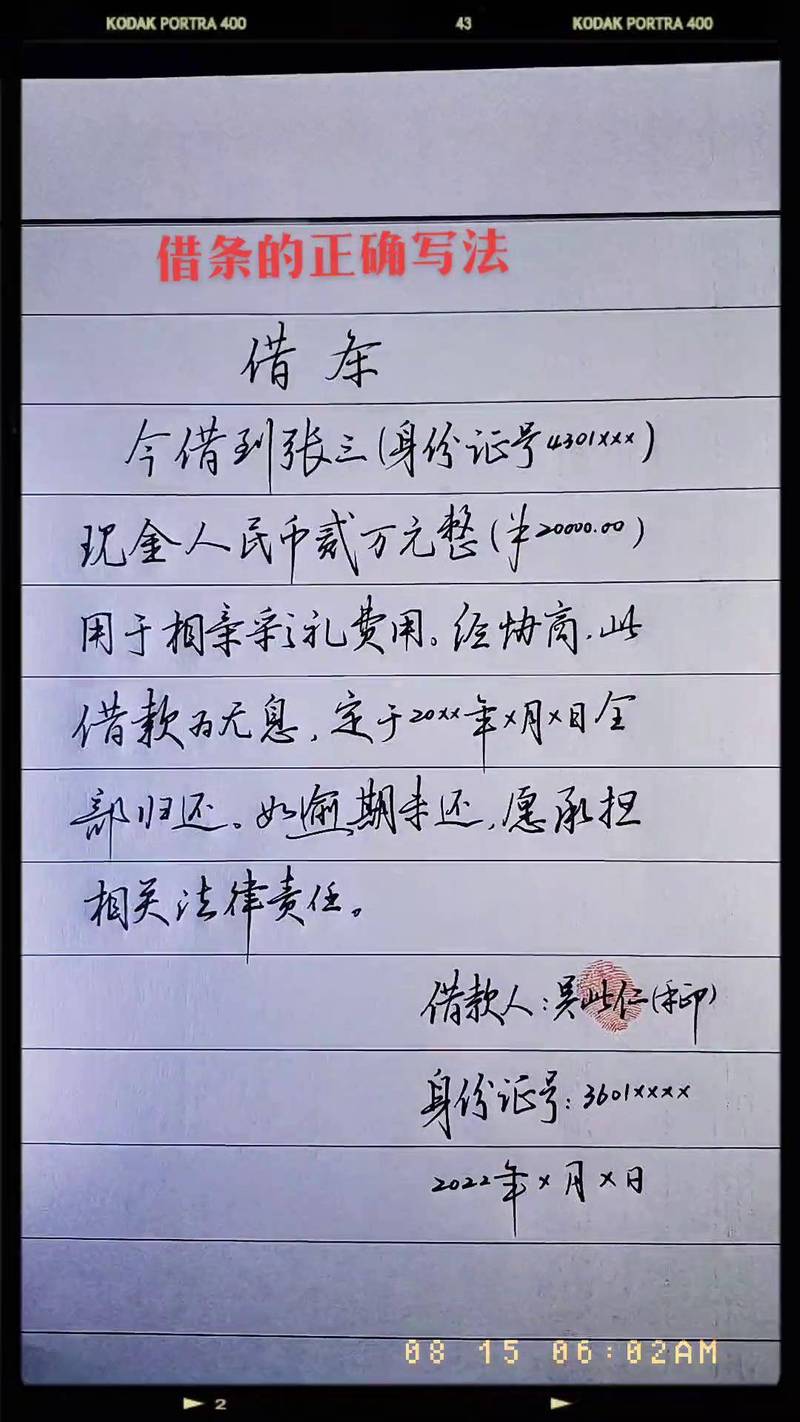
还有个更普遍的误解,就是觉得“签个手写的协议,按个手印就万无一失了”。真不是。我见过太多这种手写的协议,连买的是哪个小区、几栋几单元都没写清楚,连过户的时间、违约的责任都没提,真闹到法院,法官拿着纸都犯难。更别说你根本拦不住对方偷偷把房卖了——要是买家是不知情的,付了合理的房款,办完了过户,你连房子都追不回来,只能找借名的人要卖房款,可那时候他说不定早就把钱花光了。
真要是走到这步,你能实打实做的几件事
头一件要做的事,是把所有和这套房有关的痕迹全攒齐。不是只留个转账记录就行,从最开始看房的聊天记录、和中介的沟通记录、首付的转款凭证、每个月还贷的存款回单、你交物业费、水电费、供暖费的所有票据,还有你们当初商量借名买房的微信聊天、通话录音,全按时间顺序整理好,存在专门的文件夹里,别丢。对了,之后再转钱的时候,备注尽量写清楚,比如“XX小区X室购房款”,别写什么“往来款”“生活费”,省得以后说不清楚。
再就是,能办抵押就尽早去不动产登记中心做个抵押登记。很多人怕麻烦,觉得反正房子我住着,对方不会怎么样。其实只要你和借名的人一起,拿着当初的借名协议、相关的身份材料,去不动产登记中心把这套房抵押给你,办个正式的抵押登记,对方就没法随便把房卖了、或者拿去抵押借钱——毕竟没有你的同意,他根本过不了户。这个登记花不了几百块钱,比什么口头约定、手写协议都管用。
要是真闹到谈不拢的地步,别上来就堵门吵架,也别随便把家里的锁换了。先找个你们俩都信任的中立第三方,比如共同的长辈、社区的调解专员,把话摊开说,能谈成明确的过户时间、补偿方案最好,谈不拢再拿着你之前攒的那些证据去起诉,别自己先乱了阵脚。
说真的,借名买房从来不是什么“钻空子的妙招”。你算的是省下来的那点首付、那点利息,对方算的是房子写在自己名下的那点主动权,真到了利益冲突的时候,之前的情分薄得像张纸。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。
