上周接了个咨询。
张阿姨拿着重疾险的拒赔通知书坐在我对面,纸边都被揉得起毛了。
她说业务员当初拍胸脯说”确诊就赔”,现在她病理报告上的诊断差了两个字,直接被打回来。
我太懂这种窝火了。
你掏了好几年保费,真出事了对方翻出几十页的格式合同,指给你看某条你签完字就再也没翻到过的小字。换谁都得懵。
别上来就跟客服吵,先攥住手里的核心底牌
很多人碰到拒赔,第一反应是打官方客服电话骂半小时。
没用的。
接电话的小姑娘连你买的啥产品都未必能说清楚,除了给你念固定话术,啥决定权都没有。你骂得再凶,最后记录还是归到你买的那个分公司的理赔部,人家该怎么卡还是怎么卡。
你真正要做的,是先把手里的核心证据理清楚。
别觉得签完的合同就是唯一的依据。那些你当年跟业务员的微信聊天记录、他给你发的宣传朋友圈、印着他工号的产品彩页,全是能帮你说话的证据。
我碰到过太多保险公司拿格式条款拒赔的案子,只要你能证明当初业务员根本没给你讲清楚免责条款、甚至夸大了保障范围,大概率是能把案子翻过来的。

理证据的时候也别瞎堆。你先搞清楚对方拒赔的核心理由到底是啥:是你提交的材料不够全?还是说你投保的时候没如实告知健康情况?还是干脆说你得的这个病不在保障范围里?
理由不一样,你要准备的材料完全不一样。比如对方说你没如实告知,你就去翻当年投保的健康告知问卷,看看对方有没有明确问过你对应的病史——要是问卷上根本没提过,那这个拒赔理由根本站不住脚。
真的,我见过太多人一上来就拍桌子喊”我要告你们”,结果翻出来自己三年前得过的病投保的时候没说,那你吵破头也占不到理啊。
别信口头拒赔,书面通知书才是硬通货
很多人被拒赔,都是从电话里听到一句”你这个情况我们赔不了”就开始emo。
别傻。
口头说的不算数。你必须要拿到盖了保险公司理赔章的书面拒赔通知书,上面得明确写清楚拒赔的理由、援引的合同条款、你申请复议的渠道和时限。
之前有个当事人给我打电话,说保险公司在电话里说他的住院费用报不了,他气得要找媒体曝光。我让他先去要书面拒赔通知,结果对方支支吾吾半天,最后才承认——是一线客服嫌他材料多,不想帮他走审核流程,根本没把他的申请提交到正式的理赔系统里。
你看,差点就因为一个客服的懒,把天大的误会闹成纠纷。
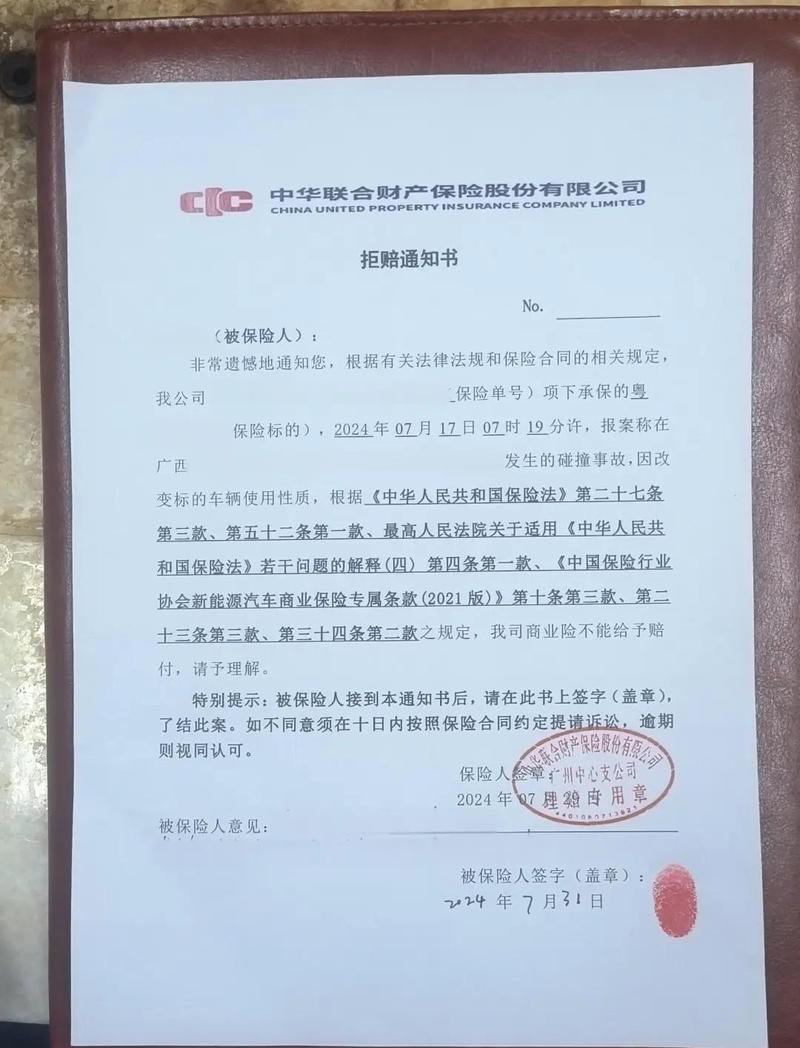
拿到书面通知之后,别扫一眼金额就扔一边。逐字读。
很多时候对方写的拒赔理由根本站不住脚——比如医疗险拒赔说你的检查费不在保障范围,结果你翻合同,人家明确写了住院期间的合理检查费全报;比如重疾险拒赔说你的病没达到理赔标准,结果你翻合同里的理赔条目,跟医生写的诊断完全对得上。
别被对方的话术吓住。
维权别死磕一个渠道,找对节点能省一半力气

很多人以为理赔维权就是跟保险公司理赔部死磕,磕不赢就直接去法院。
其实中间有好几个更省力气的环节,根本没必要一上来就走最费时间的路。
说实话,你跟保险公司理赔部谈不拢,直接把你的所有证据、拒赔通知书整理好,递到银保监的投诉渠道就行。不是说你递了就一定能拿到全额赔款,是这个渠道的反馈效率,真的比你天天打客服电话催高太多。
我帮当事人递过的这类投诉,十有八九保险公司会主动找你协商。毕竟他们也怕投诉率记在监管的考核账上,能协商解决的,没人愿意给你卡着。
真到了协商桌上,别狮子大开口,也别对方说啥你就认啥。之前有个买了百万医疗险的当事人,保险公司说他用的靶向药是自费药,不在报销范围。他翻出来合同里写的”合理且必要的治疗费用”,再把主治医生开的处方拿过去,最后对方把全额靶向药的费用都给他报了。
别觉得合同是对方写的就全是对方说了算。法院判这类案子的时候,碰到合同条款有歧义的,都是做对格式条款提供方不利的解释——这是写在法律里的明规矩。
很多人怕打官司,觉得要花好多钱、耗大半年才能出结果。其实涉及小额理赔的案子,只要你证据链完整,流程真的没你想的复杂。走简易程序的话,一两个月就能出结果,诉讼费也就几十块钱。
别被对方的法务吓唬住。他们说的”你告也赢不了”,本质上就是想让你怕,主动放弃理赔。
上次张阿姨的案子,我们翻出来她当初买保险的时候,业务员在朋友圈发的”所有原位癌都能按重疾标准赔付”的截图,拿着这个找保险公司谈,不到两周理赔款就打过来了。
她拿到钱那天给我带了袋自家种的蜜橘,甜得很。
其实哪有那么多赢不了的纠纷啊。
很多时候你只是不知道,手里攥着的东西,本来就够你赢。
本文为普法参考,不构成个案法律意见。
