上周三值晚班,我刚泡好的大麦茶还没凉,调解室的门就被推开了。
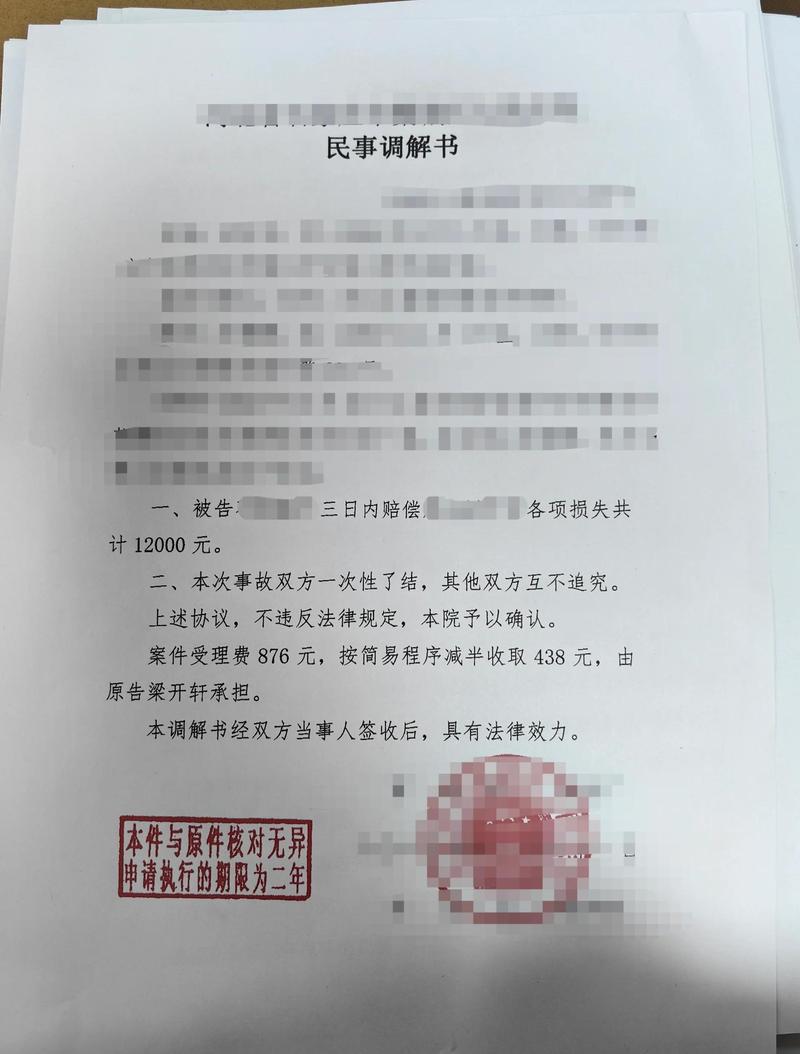
那天来的大姐攥着半张借条
她是住隔壁老小区的,今年58,儿子明年要结婚,现在住的那套60平的房子本来是给儿子当婚房的。去年远房表弟找她,说要开生鲜店,差30万的经营贷,银行说需要有套本地房产做抵押才肯放款,表弟自己的房已经抵出去过一次了,想借她的房产证用用,”就是走个流程,我每个月按时还,绝对不会让你掏一分钱”。
她当时抹不开面子,跟着去银行签了一堆字,连合同封面的字都没仔细看。结果这才过了八个月,表弟的生鲜店亏了,人直接躲去外地了,银行的催收函寄到了家里,说要申请拍卖她的房子还贷款,连本带息加起来要36万。
她坐在对面的塑料椅子上,把皱巴巴的催收函摊在桌子上,眼泪砸在纸面上,晕开了印着”逾期”的红章。
我给她递了张纸巾,说这种事我这个月已经见第三起了。不是什么新鲜事。
后来我翻了翻近半年的咨询记录才发现的共性
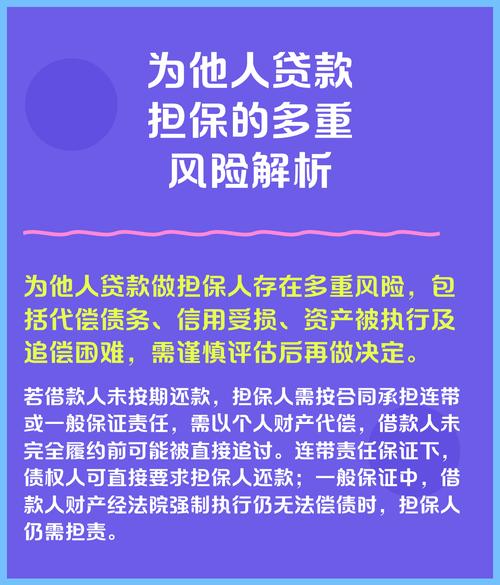
好多人对抵押担保的认知,还停留在”我就是帮个忙签个字,不会真要我担责任”的层面。甚至有人把抵押担保和”人情搭话”划等号,觉得反正最后还钱的是借债的人,和自己没关系。
真的没关系吗?
我之前翻卷宗的时候见过一个更离谱的,一个刚毕业两年的小姑娘,被公司老板哄着用自己刚买的代步车做抵押,给公司的经营贷做担保,老板说”就抵三个月,等公司回款了马上就解押”,结果小姑娘签完字才知道,自己的车已经被办了抵押登记,要是公司还不上钱,银行是可以直接把车拖走拍卖的。
我见过一个开了二十年修鞋铺的大叔,为了给儿子发小的生意做抵押,把自己住了三十年的学区房抵出去,最后那孩子拿着钱去赌,输光了跑了,大叔现在每天在修鞋铺的折叠床上睡觉,就怕自己哪天被赶出去。太亏了。
只要你配合完成了不动产(或者动产)的抵押登记,不管当初对方跟你说过多少掏心窝子的话,只要债务人到期还不上钱,抵押权人就有权按照合同约定,拍卖、变卖你抵押的财产,拿卖的钱优先还债务。
没有什么”走个流程”的说法。所有你签过字的抵押合同,都是有法律效力的。
法律上这些坑,其实从签字之前就能避开
我之前问过驻点的律师,好多人踩的坑,根本不是法律太复杂,是自己连合同写了什么都没看就签了。
好多人不知道,抵押担保的范围,不是只能照着对方给的格式合同全盘接受。比如你本来只是想给朋友担保他借的20万本金,你完全可以和债权人商量,在合同里明确写清楚,你提供的抵押财产,只担保这20万的本金,不包含后面产生的利息、罚息、违约金、甚至对方为了追债花的律师费、诉讼费。只要双方协商一致,这个约定是受法律保护的。
别觉得”我提这个要求是不是太见外”,真等债务爆雷的时候,你就知道当初多写这一行字,能帮你少掏十几万。
还有,好多人签完合同,连一份原件都没给自己留。所有签字的材料,你必须自己拿一份盖了章的原件,不然后面对方随便改合同内容,你连举证的依据都没有。
对了,还有个最容易被忽略的点:如果对方找你做抵押担保,说”我们之间另外签个协议,绝对不让你担责任”,这个协议是不能对抗银行或者其他正规债权人的。也就是说,哪怕你和债务人私下签了免责协议,银行该找你实现抵押权还是找你,你最后只能自己去找那个跑掉的债务人追钱,能不能追回来,全看运气。
如果换成你要给人做抵押担保
我在调解室待了这么久,从来不会劝人说”绝对不能给任何人做担保”,毕竟谁都有个需要搭把手的时候。
但我真的想提醒你:别抹不开那点面子。
要是你真的觉得对方靠谱,愿意帮这个忙,那你至少要做三件事:把对方的还款能力摸清楚,别听他嘴上说的生意有多好,看看他每个月的收入流水,看看他之前有没有过逾期记录;签合同的时候逐字逐句看清楚,抵押的是什么财产,担保的金额是多少,担保的范围包含哪些内容,觉得不合理的地方就提出来改,别不好意思;所有的口头承诺,都要落到纸面上,对方不肯写的,就当他没说过。
真的,我见过太多因为抹不开面子,最后把自己的养老房、给孩子准备的学区房、开了十几年的小店搭进去的人。那些当初拍着胸脯说”绝对不会让你吃亏”的人,真到要还钱的时候,跑得比谁都快。
人情哪有自己的家底重要啊。
本文为普法参考,不构成个案法律意见。
