上周在律所楼下碰到个阿姨,攥着个皱得快破了的拒赔通知书,站在台阶上抹眼泪。说交了5年的重疾险保费,一年八千多,查出来甲状腺乳头状癌,结果保险公司说她两年前体检查过3mm的甲状腺结节没告知,一分钱不赔。她抬头问我,是不是真的只能认栽。
收到拒赔通知先别炸,先把手里的东西捋顺
真的,碰到这种事第一反应生气太正常了,但你越急越容易乱。别上来就打投诉电话骂,也别转头就找网上的“维权黄牛”交钱,先把手里的材料按顺序理清楚。
头一件事,找那份盖了保险公司公章的保险合同原件。别拿当时销售给你发的宣传彩页,也别拿手机里存的电子合同截图,就找你当时签的、有你亲笔签字的纸质版。别嫌厚,重点翻三块内容:一是保险责任,明确你买的这个险到底保啥;二是责任免除,列了哪些情况保险公司可以不赔;三是如实告知的条款,看当时合同里写的需要告知的内容具体是啥。
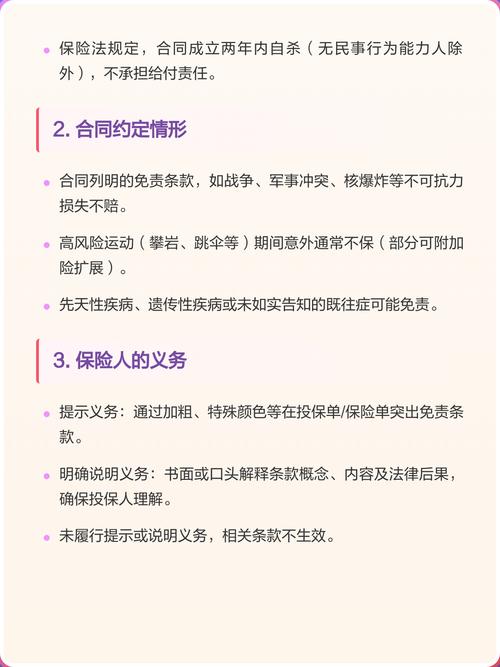
然后把所有和投保相关的证据全找出来:当时和销售的所有微信聊天记录、缴费的每一笔转账凭证、医院的全套诊断材料——包括病理报告、住院记录、缴费清单,全按时间顺序排好,别乱塞在文件夹里。所有的证据一定要留原件,提交复印件的时候要标注清楚对应哪个拒赔理由,不然等真要走流程的时候,你翻半小时都找不着对应材料,平白耽误时间。
很多人踩过这个坑。合同买了就塞抽屉落灰,真出事了翻出来,连自己买的是啥险种都搞不清,上来就骂保险公司黑心,说实话这真的有点冤。
打监管投诉电话,真的不是越早越好
我见过太多人,收到拒赔通知当天就急着打12378,电话接通了情绪激动哭半天,说保险公司欺负人,结果接诉员问他要合同编号、具体的拒赔理由、对应的证据清单,他啥都拿不出来,最后只能先做个登记,案子根本推进不下去。
你得先搞清楚,保险公司给你拒赔的核心逻辑是什么。是说你就诊的医院不符合合同约定的二级以上公立医院要求?是说你得的病不在保障的疾病列表里?还是说你投保前有既往症没如实告知?别管他拒赔通知上的话说的多吓人,你就盯着这个核心理由,找对应的反驳证据。
比如最常见的拒赔理由:“你投保前未如实告知既往症”。很多人看到这句话直接就慌了,觉得自己理亏。真不是。如果保险公司拿“你没如实告知”当理由拒赔,你一定要要求对方拿出投保时你明知相关情况却故意隐瞒的证据,而不是反过来你要证明自己没隐瞒。实践中很多线上投保的流程,当时根本就没弹出对应的告知问题,或者销售为了冲业绩,直接帮客户跳过了所有需要勾选的告知环节,这种情况下保险公司的拒赔根本站不住脚。
别慌。
等你把这些对应证据都捋顺了,再打监管电话投诉,你把合同编号、拒赔理由、你手里的证据清单一条一条说清楚,工作人员接了你的诉求,会直接把案子派给对应的保险公司督办,推进速度比你情绪激动打半天电话快得多。
真走到诉讼那步,普通人根本没你想的难
好多人一听到要和保险公司打官司,第一反应就是我一个普通人,哪打得过人家有专业律师团队的大公司?真不是。
这类保险合同纠纷的案子,只要你证据扎实,胜诉率真的不低。先说成本,这类案子的诉讼费非常低,比如你主张的理赔金额是50万,诉讼费也就几千块,而且如果你赢了,大部分的诉讼费用是由保险公司承担的。再者说,你根本不用花大价钱找那种张口就要十几万律师费的所谓“大律师”,很多常年做这类保险纠纷的律师,会接受风险代理的模式——前期只收个覆盖办案成本的基础费用,等你实际拿到理赔款了,再按约定比例付律师费,普通工薪阶层完全负担得起。
去年我碰到的一个客户,买了份百万医疗险,确诊糖尿病并发症住院花了20多万,保险公司拿“既往症未告知”拒赔。我们翻了当时的投保记录,发现整个投保流程里,根本就没有弹出过“是否有糖尿病史”的告知选项,最后法院判保险公司全额赔付。
说实话,保险公司很多时候的拒赔,根本不是真的占理,就是吃准了普通人嫌麻烦、不懂流程、怕打官司,很多人折腾两下嫌累,就干脆认了,最后给了他们拒赔的空间。
那些教你去保险公司大堂拉横幅、找媒体闹的方法没用不说,搞不好还会给自己惹上麻烦,合法的路径走起来,真的没有你想的那么费劲。
我特别烦那种一上来就劝你“保险全是坑,买了就是上当”的人,真要是全是坑,那些拿到几十万理赔款的真实案例难道都是编的?很多时候不是保险骗人,是太多人买的时候稀里糊涂,出事了又不知道怎么维护自己的合法权益,才给了这些传播焦虑的人可乘之机。
本文为普法参考,不构成个案法律意见。
