2026-09-18 05:27:40 分类:法律科普
上周在街道的普法咨询坐班,来了个七十多的李阿姨,攥着个皱巴巴的宣传页坐下来,手都抖。儿子在国外定居,自己退休金每个月四千多,得了糖尿病要长期用药,手头紧。住的是老城区的两居室,市值快三百万了,卖了吧,没地方住,不卖吧,急用钱。前阵子小区里有人发传单,说“以房养老,月月领钱,住到百年”,她动心了,又怕被骗,来问我到底靠不靠谱。
什么才是法律认可的以房养老
很多人以为以房养老就是“卖房子换养老金”,不对。法律上认可的正规以房养老,其实叫反向抵押养老保险。说白点,就是你把自己名下完全产权的房子,抵押给有资质的保险公司,房子还是你住,该怎么住怎么住,没人赶你走。保险公司每个月给你发一笔养老金,一直发到你去世为止。等你走了,保险公司把房子卖掉,拿回之前给你的钱加上合理利息,要是卖房子的钱还有多的,剩下的全给你的子女。要是卖的钱不够,亏的部分保险公司自己担,不用你家人补。
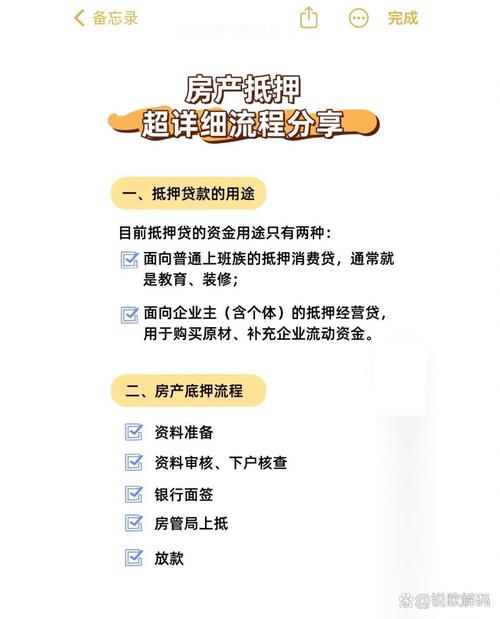 正规以房养老反向抵押业务办理流程图
说实话,这个制度设计本来是解决“房子富人,现金穷人”的老人养老问题,本身没毛病,就是很多人没搞懂,又被骗子把名声搞臭了。
两个常见误区,坑了太多老人
第一个误区:办了以房养老,房子就给保险公司了,子女啥都拿不到。
我见过好多子女死活拦着老人办,就怕最后房子落外人手里。这真的是误会。抵押不是过户,抵押期间房屋产权完全归老人所有,老人哪怕住到一百岁,房子还是你的,子女也能继承剩余权益。就算最后处置房子,卖房款刨掉保险公司应得的部分,剩下的一分不少都会给继承人,不是保险公司全吞。
第二个误区:只要有房子就能办以房养老。
不对,正规业务有清晰的适用边界,不是什么房子都能接。首先要求老人年满60周岁,对房屋享有完整的所有权,房屋没有未结清的贷款、没有被查封冻结、没有列入征地拆迁范围。像共有产权房、经济适用房这类带有保障性质的住房,目前绝大多数地区都不符合办理条件,得咨询当地主管部门才能确定,别听骗子瞎承诺。
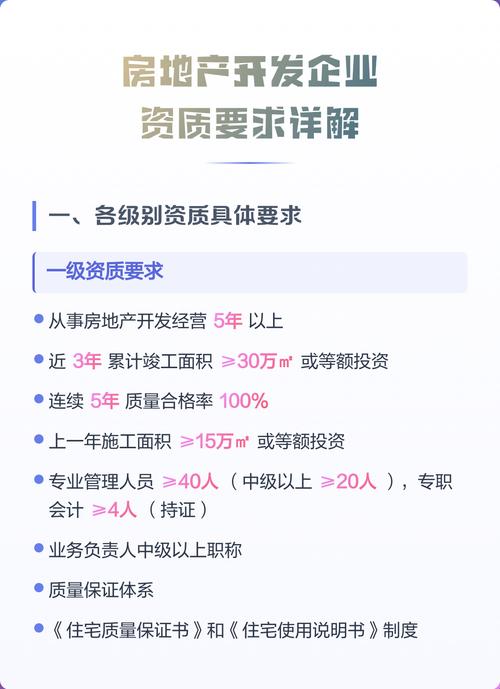 可办理以房养老的房屋资质要求明细
不过话说回来,很多骗子就是打着以房养老的旗号,骗老人把房子过户给他们,说是抵押,实际上是卖了,最后钱房两空,这种案例我每年都能碰到好几个。
碰到以房养老问题,三个步骤稳妥应对
 碰到以房养老问题,三个步骤稳妥应对
第一个步骤,先查资质,再谈合作。正规的以房养老只有银保监会批准的持牌保险公司可以开展,任何中介机构、投资公司说自己能代办能返现的,一律先打问号。你可以打12378银保监会热线,十分钟就能查到对方有没有资质,别嫌麻烦。
第二个步骤,签合同前一定要找免费的专业人看合同。很多骗子的套路就是玩文字游戏,把房屋买卖合同写成抵押合同,老人眼神不好看不清,签完字才发现房子已经不是自己的了。现在各个街道都有公益法律咨询岗,打12348也能找免费的律师帮你审合同,一分钱不用花,比你自己瞎猜靠谱多了。
第三个步骤,发现被骗立刻止损,别拖着。真要是签完合同才发现不对,第一时间去不动产登记中心申请异议登记,先把房子锁住,不让对方过户,然后拿着所有宣传材料、合同去派出所报案,越早动手,越容易把房子追回来,别碍于面子捂着,捂着捂着就没救了。
以房养老不是什么神奇养老方案,也不是彻头彻尾的骗局,它就是一个给特定人群准备的养老选项,适合不适合,得你自己摸清楚规则再选。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:聊透以房养老:普通人必须懂的法律边界与避坑常识
文章链接:https://www.zhoupulvshi.com/hunyin/2626.html
